退職金制度は、従業員の老後資金を支えるだけでなく、人材確保や定着にも影響する福利厚生制度の一つです。近年は採用競争が続く中、給与だけでなく退職金制度を含めた福利厚生を重視する求職者も少なくありません。
一方で、自社の退職金水準が一般的な水準と比べて十分なのか、判断に迷う経営者や人事担当者もいるのではないでしょうか。
そこで今回は、近年の退職金水準と代表的な退職金制度の特徴、そして「老後2,000万円問題」に対応するための資金準備の「見える化」や、マッチング拠出枠の拡大によって従業員自身がより柔軟に資産形成に取り組める企業型DC(企業型確定拠出年金)について解説します。
まずは現在の退職金水準を把握しよう
退職金制度は、従業員の退職後の生活資金として期待されることはもちろん、福利厚生の充実度を示す指標の一つとして、求職者や従業員から注目されることもあります。
そのため、自社の退職金制度を考える際には、まず現在の退職金水準を把握することが大切です。
近年は「老後2,000万円問題」が話題となるなど、退職後の生活資金への関心が高まっています。りそな年金研究所の調べでは、中堅・中小企業における大卒社員のモデル退職金(定年退職)は約1,150万円となっています。
【図1 大卒社員のモデル退職金】
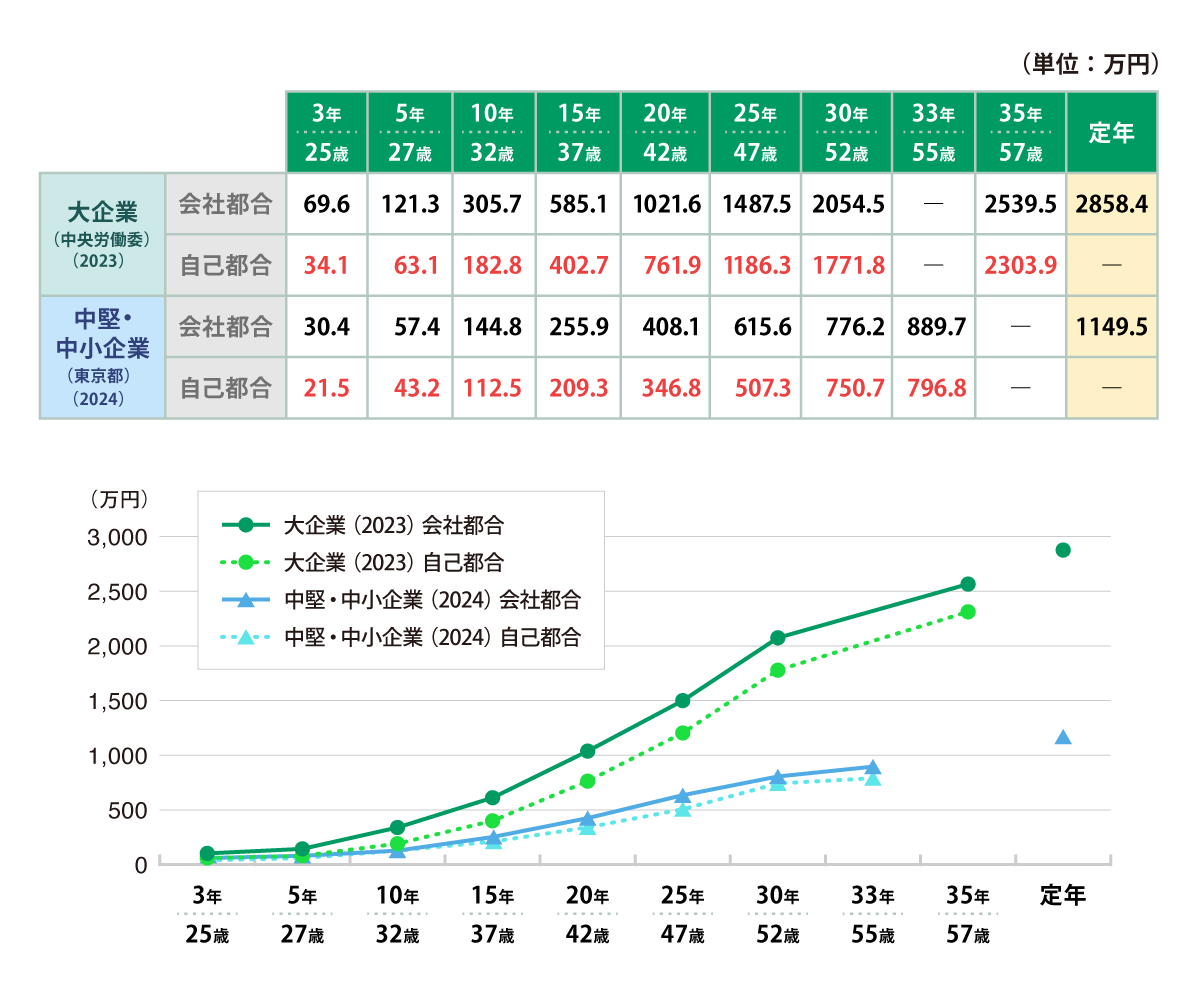
もちろん、退職金額は企業規模や業種、制度設計によって異なります。ただ、こうしたデータは、自社の退職金水準を見直す際の一つの目安となるでしょう。人材確保や定着の観点から、自社の退職金制度が現在の水準と比べて十分か、一度確認してみてはいかがでしょうか。
代表的な退職金制度の特徴
自社の退職金水準を確認したら、次に考えたいのがどのような制度で退職金を準備するかです。退職金制度にはさまざまな種類があり、それぞれ仕組みや特徴が異なります。制度ごとに特徴があるため、自社の経営状況や人材戦略に応じて選択することが重要です。
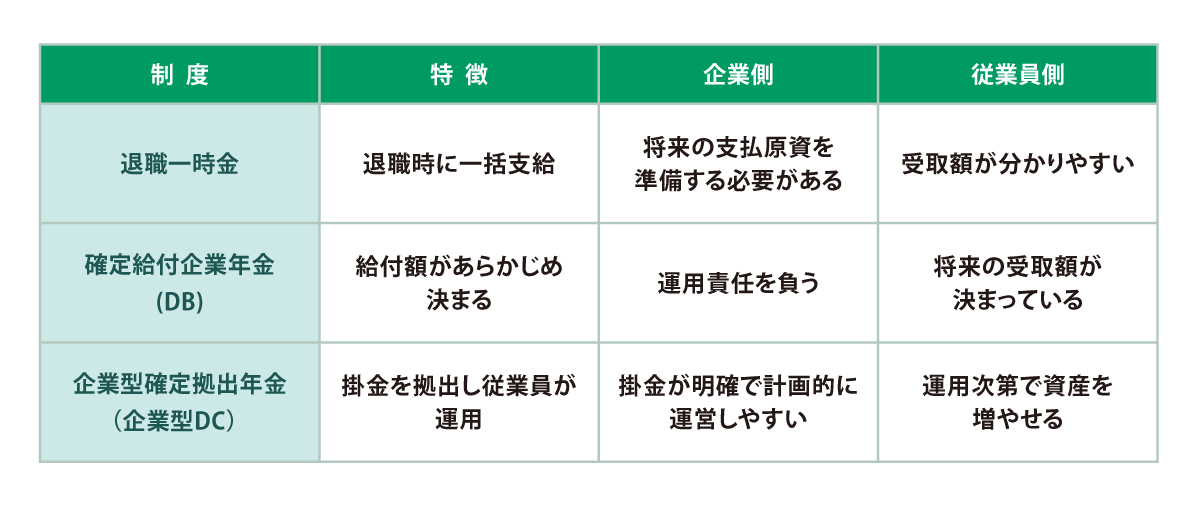
代表的な制度として、退職一時金制度、確定給付企業年金(DB)、企業型確定拠出年金(企業型DC)が挙げられます。以下の図に、各制度の特徴をまとめております。
【図2 各退職金制度の特徴】
退職一時金制度
従業員が退職する際に、まとまった退職金を支給する制度です。支給額の算定方法は企業によって異なり、退職時の給与や勤続年数を基礎とする方式、勤続年数・役職・職務等をポイント化する方式などがあります。
確定給付企業年金(DB)
あらかじめ定められた給付額を従業員に支給する企業年金制度です。従業員にとって受け取る金額が分かりやすい一方で、運用状況によっては企業の負担が大きくなる場合があります。
企業型確定拠出年金(企業型DC)
企業が掛金を拠出し、従業員が自ら運用する企業年金制度です。企業が計画的に掛金を拠出できる制度で、将来受け取る給付額は運用成果によって変動します。
どの制度にも特徴があるため、「どれが最も優れている」というものではありません。制度ごとの特徴を理解したうえで、自社の規模や事業環境、将来の人件費の見通しなどを踏まえ、自社に適した制度を検討することが大切です。
退職金準備に不安があるなら企業型DCも選択肢
退職一時金制度や確定給付企業年金(DB)を導入していても、将来の退職金負担に不安を感じる企業は少なくありません。将来を見据えて退職金を計画的に準備したいと考える場合には、企業型DCも選択肢の一つとなります。近年では、人材確保や従業員満足度向上の観点から、企業型DCの導入を検討する企業も増えています。
企業型DCの利点としては、企業が掛金をあらかじめ定めるため、将来の退職金負担を見通しやすいことが挙げられます。また、従業員自身が老後に向けた資産形成に取り組めることも特徴です。
「老後2,000万円問題」などを踏まえて必要な老後資金を考える際には、掛金や想定利回りなどをもとに将来の資産額の目安を把握することで、目標とする金額に対してどの程度準備できるのかを数値で「見える化」できます。
さらに、企業型DCには、企業が拠出する掛金に従業員自身が掛金を上乗せできる「マッチング拠出」という仕組みがあります。制度改正によってマッチング拠出の枠も拡大しており、従業員自身が目標とする老後資金に応じて、資産形成に取り組みやすくなっています。
また、企業によっては、退職一時金制度の一部を企業型DCへ移行できる場合があります。このような制度を活用することで、退職一時金制度の枠組みを活かしながら制度を見直せるケースもあります。企業負担を大きく増やすことなく制度を見直せる可能性があるほか、従業員にとっても企業型DCを活用した資産形成という選択肢を広げるものになるでしょう。
自社の退職金制度を見直してみよう
退職金制度は、一度導入したら終わりではありません。採用環境や従業員のニーズ、企業の経営状況は変化するため、それに合わせて制度を見直すことも大切です。
制度を見直す際には、自社の退職金水準が現在の水準と比べて適切か、将来にわたって無理なく運営できる制度になっているかを確認しましょう。また、従業員にとって分かりやすく、老後資産の形成を支援できる制度であるかという視点も重要です。
退職一時金制度、DB、企業型DCにはそれぞれ特徴があります。制度ごとの特性を理解したうえで、自社の経営状況や人材戦略に合った制度を選択・組み合わせることが、長期的な人材確保や従業員満足度の向上にもつながるでしょう。
退職金制度は、従業員の老後資金を支えるだけでなく、人材確保や定着にも影響する重要な制度です。制度を見直す際には、現在の退職金水準や将来の企業負担などを踏まえ、自社に合った制度を検討することが大切です。
もし、どの制度が自社の状況に合うかなどのご検討にお困りの際は、りそなグループにお気軽にご相談ください。
りそなBiz Actionではこれらの資料もご用意しております。ぜひご活用ください。